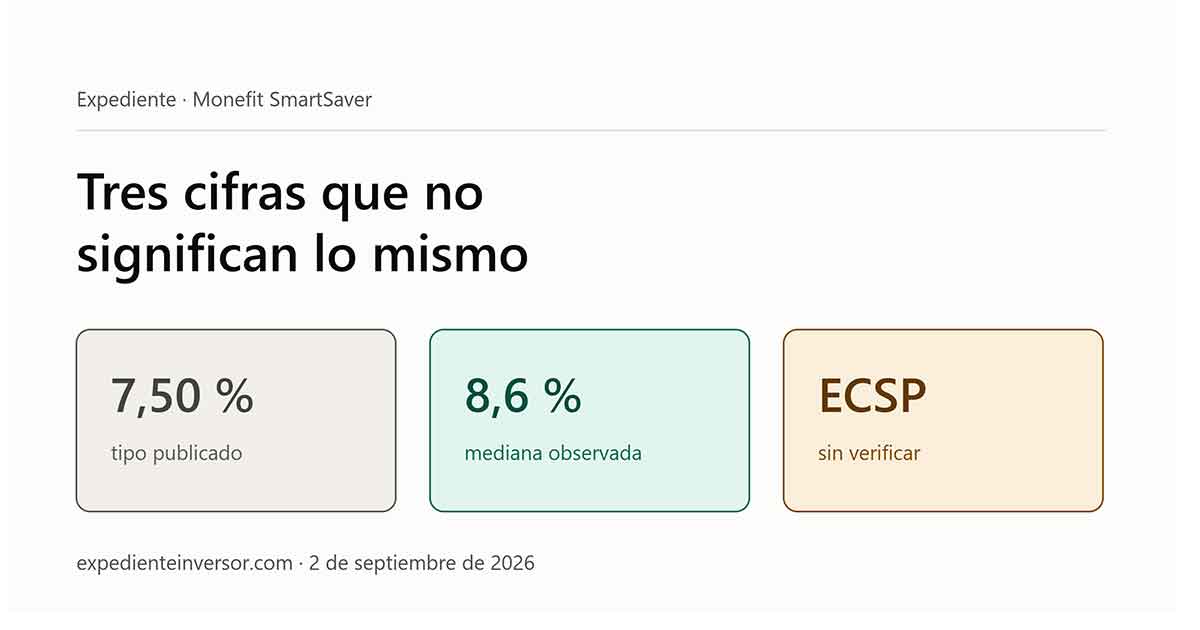
Monefit SmartSaver se presenta como una forma sencilla de obtener un 7,5 % APY con acceso flexible al dinero y hasta un 10,52 % en sus Vaults. El problema es que, al buscar opiniones sobre Monefit, esas cifras aparecen mezcladas con otras que miden cosas distintas. Una es la rentabilidad que anuncia la plataforma; otra, la que se observa en carteras reales; y una tercera cuestión, bastante menos visible, es qué riesgo asume jurídicamente quien pone allí su dinero.
El contrato aclara una parte desde el principio. SmartSaver no es una cuenta bancaria ni un depósito. El proveedor es Monefit Investments OÜ, una sociedad estonia del grupo Creditstar, y el usuario adquiere derechos económicos vinculados a créditos al consumo. Además, a 2 de septiembre de 2026 no hemos podido verificar en el registro oficial estonio la afirmación «ECSP Licensed» que aparece en varias reseñas afiliadas.
Monefit SmartSaver no es una cuenta de ahorro: esto es lo que compras
A primera vista es fácil confundirlo. La interfaz recuerda a una cuenta remunerada y la propia web habla de «Main Account» —la cuenta principal— y utiliza expresiones como «everyday savings». El contrato, sin embargo, describe otra operación.
Las condiciones vigentes desde el 28 de abril de 2026 identifican a Monefit Investments OÜ, registro mercantil estonio 11953111 y domicilio en Kai 4, Tallin, como proveedor de SmartSaver. Lo que adquiere el inversor son los llamados «SmartSaver Claims»: derechos económicos derivados de contratos de crédito al consumo concedidos por empresas del grupo Creditstar.
Es una diferencia bastante más importante de lo que parece. El dinero no queda aparcado en un banco esperando intereses. El resultado depende del comportamiento de una cartera de préstamos al consumo y, cuando el inversor quiere salir, de que Monefit pueda atender la recompra de esos derechos en las condiciones previstas.
| Proveedor | Monefit Investments OÜ (Estonia) |
| Inversión mínima | 10 € en Main Account; 100 € para abrir un Vault |
| Máximo combinado | 500.000 € |
| Rentabilidad publicada | 7,5 % APY en Main Account; del 9,42 % al 10,52 % en Vaults |
| Comisiones | Transferencias bancarias: 0 €; tarjeta/Apple Pay/Google Pay: 1 % por entrada o salida |
| Garantía de depósitos | No; SmartSaver no es un depósito bancario |
Datos y condiciones comprobados el 2 de septiembre de 2026. La lista de precios está vigente desde el 6 de enero de 2026.
Esta separación entre la plataforma y el riesgo de lo que hay detrás no es teórica. En nuestro expediente sobre Mintos y los impagos de sus originadores documentamos casos en los que la plataforma siguió operando mientras una parte del dinero de los inversores permanecía atrapada durante años en procesos de recuperación.
La rentabilidad de Monefit: 7,5 %, 10,52 % y 8,6 % no significan lo mismo
Varias reseñas españolas presentan el 10,52 % como si fuera «la rentabilidad de Monefit». Es una simplificación atractiva para un titular, pero no describe el producto completo.
Ese 10,52 % es la tasa máxima publicada para un Vault a plazo. Para disponer del dinero con mayor flexibilidad, la Main Account ofrece actualmente un 7,5 %.
| Cifra | Qué mide realmente |
|---|---|
| 7,5 % APY | Tipo publicado para la Main Account flexible. Monefit lo calcula y abona diariamente. |
| Del 9,42 % al 10,52 % APY | Rango publicado para Vaults con compromisos de 12 a 24 meses. El 10,52 % corresponde al plazo con mayor remuneración. |
| 8,6 % XIRR mediana | Rentabilidad neta mediana calculada por P2P Dash sobre 326 carteras importadas de inversores, a 27 de agosto de 2026. No es una estadística auditada de Monefit. |
La cifra de P2P Dash resulta útil precisamente porque responde a otra pregunta. Su XIRR se calcula con movimientos importados por los propios usuarios y el 50 % central de las carteras analizadas se situaba aproximadamente entre el 7,6 % y el 9,6 %.
No podemos extrapolar esa muestra a todos los clientes de SmartSaver: quienes importan voluntariamente sus carteras no constituyen una muestra aleatoria. Pero sí sirve para no confundir una tarifa publicada con una rentabilidad efectivamente observada.
Hay otro matiz en el propio contrato. Las condiciones explican cómo se calcula el precio de recompra aplicando el 7,5 % anual y, unas cláusulas más abajo, advierten de que nada de ello constituye una promesa de beneficio, de una rentabilidad concreta o de devolución del capital.
No hay contradicción. El 7,5 % es la fórmula prevista si la inversión funciona en los términos pactados; no es una garantía pública sobre el resultado final.
¿Monefit está regulado? La afirmación «ECSP Licensed» no cuadra con el registro
Aquí aparece la discrepancia más difícil de explicar como una simple cuestión de vocabulario. Varias páginas afiliadas califican Monefit SmartSaver como «ECSP Licensed», es decir, autorizada bajo el Reglamento europeo de proveedores de servicios de financiación participativa. Ninguna de las condiciones legales que revisamos identifica el número de esa supuesta licencia.
El 2 de septiembre de 2026 consultamos directamente la lista oficial de proveedores de crowdfunding de Finantsinspektsioon, el supervisor financiero de Estonia. Monefit Investments OÜ no figura entre las entidades autorizadas en esa categoría. Tampoco aparece Creditstar Group actuando con esa condición.
Por eso no reproducimos como hecho la etiqueta «ECSP Licensed». No hemos encontrado la licencia que permitiría comprobarla.
Eso tampoco autoriza a dar el salto contrario y afirmar que «Monefit no está regulado». Creditstar tiene sociedades dedicadas al crédito que sí están sometidas a regulación nacional; Monefit Estonia OÜ, por ejemplo, opera como prestamista autorizado en Estonia. Pero hablamos de otra sociedad y de otra actividad.
Lo verificable es más concreto: no hemos podido confirmar que Monefit Investments OÜ, la sociedad con la que se contrata SmartSaver, sea un proveedor ECSP autorizado.
Tampoco hemos encontrado a esa entidad en España como empresa de servicios de inversión, entidad de crédito o proveedor de financiación participativa en los registros consultados de la CNMV y del Banco de España. La ausencia no demuestra que la actividad sea ilegal. Sí evita que se atribuyan al producto protecciones que no hemos podido comprobar.
Este tipo de diferencia importa más de lo que parece. En el análisis sobre qué cubre realmente la CNMV en Urbanitae y qué queda fuera vimos el problema contrario: una entidad puede estar perfectamente registrada y, aun así, el registro no garantizar el capital invertido.
Ni fondo de depósitos ni garantía del capital
Aquí no hace falta interpretar demasiado: Monefit lo reconoce expresamente.
Su centro de ayuda explica que SmartSaver no es un banco ni una entidad de depósito equivalente y que las inversiones no están cubiertas por los sistemas de garantía de depósitos de la Directiva 2014/49/UE ni por los sistemas de indemnización al inversor de la Directiva 97/9/CE.
El contrato añade algo todavía más concreto. Las condiciones de SmartSaver vigentes desde el 28 de abril de 2026 contemplan que el precio recibido al vender los derechos pueda ser inferior al valor agregado que aparece en la cuenta y dejan claro que no existe una promesa de devolución del capital.
Esto no significa que Monefit esté dejando de pagar a sus clientes. No hemos encontrado evidencia pública que permita sostenerlo.
Significa algo más sencillo: los euros que aparecen en el panel de SmartSaver no tienen la misma protección jurídica que el saldo de una cuenta cubierta por un fondo de garantía.
Retirar dinero: qué significan realmente los «hasta 10 días»
Para cantidades pequeñas, la experiencia puede ser muy distinta que para una cartera grande. Monefit permite actualmente retiradas instantáneas de hasta 1.000 € por mes natural.
Una vez consumido ese límite, la retirada estándar puede tardar hasta diez días laborables. Y luego queda el tiempo del banco receptor, que según la propia compañía puede añadir entre uno y tres días.
En los Vaults las reglas son diferentes. Si el usuario pide cerrar uno antes del vencimiento, pierde los rendimientos acumulados y comienza un periodo de espera de treinta días antes de que el capital restante vuelva a la Main Account. No se trata, por tanto, de una pequeña penalización sobre el interés: se renuncia a todo lo generado en ese Vault.
Hay además una cláusula que cambia bastante la lectura del plazo de diez días. Si no existen fondos suficientes vinculados a las cuentas SmartSaver para pagar las recompras solicitadas, los pagos pueden suspenderse. El contrato contempla entonces que se vayan haciendo pagos parciales, de forma proporcional, hasta que vuelva a existir dinero suficiente.
No sabemos cuántas veces se ha aplicado esa cláusula, si es que se ha aplicado. Tampoco hemos encontrado una cifra pública sobre el tamaño de la reserva de liquidez de SmartSaver.
Por eso sería excesivo presentar el párrafo como prueba de un problema actual. Pero también sería excesivo convertir «hasta diez días laborables» en una garantía de liquidez: el propio contrato describe circunstancias en las que ese plazo deja de cumplirse.
Para alguien que mantiene 500 € quizá sea un detalle secundario. Con 20.000 €, ya no lo es.
Creditstar Group: más beneficio, pero también más apalancamiento
Para entender dónde está el riesgo conviene mirar brevemente a Creditstar Group. No porque SmartSaver y la matriz sean la misma cosa, sino porque los derechos que compra el inversor proceden de créditos concedidos dentro del grupo y la financiación se gestiona de forma centralizada.
Las cuentas consolidadas de 2025, auditadas por KPMG Baltics, muestran 13,5 millones de euros de beneficio neto. Un año antes habían sido 7,2 millones. El patrimonio neto alcanzó 85,1 millones, la caja 46,8 millones y la cartera neta de préstamos 482,2 millones, después de crecer en 130,9 millones durante el ejercicio.
Es la cara cómoda del balance.
La otra está en la deuda. El ratio de deuda neta sobre patrimonio pasó de 4,11 veces en 2024 a 4,86 veces al cierre de 2025. Los acuerdos de financiación citados en el mismo informe establecen que ese ratio no debe superar 5 veces al final de cada periodo de control.
Creditstar cerró 2025 con beneficio y el informe auditado no dice que hubiera incumplido ese límite. Pero 4,86 frente a un máximo de 5 aporta bastante más información que limitarse a describir SmartSaver como una aplicación que paga intereses todos los días.
Es también una de las razones por las que la salud financiera del grupo importa al inversor, aunque su experiencia personal con la plataforma haya sido impecable hasta ahora.
Opiniones sobre Monefit: la nota es alta, pero merece la pena leer lo que dicen
La percepción pública es favorable. A 2 de septiembre de 2026, Trustpilot se mueve alrededor de 4,7 sobre 5 y acumula más de 1.600 reseñas.
Entre las valoraciones positivas se repiten cosas bastante concretas: una plataforma fácil de entender, el rendimiento visible día a día, el efecto del interés compuesto y usuarios que cuentan haber retirado dinero sin problemas. Esa experiencia existe y sería engañoso ocultarla para hacer parecer el producto más conflictivo de lo que muestran las opiniones.
Las críticas más interesantes tampoco hablan, en su mayoría, de pérdidas definitivas. Hablan de esperar.
Incluso entre usuarios que dan cuatro o cinco estrellas aparecen comentarios sobre los plazos de retirada: diez días laborables pueden acabar siendo cerca de dos semanas naturales, y el límite de 1.000 € de retirada instantánea se nota mucho más cuando la cantidad invertida empieza a crecer.
También encontramos inversores preocupados por el apalancamiento de Creditstar. Su valoración del riesgo es una opinión, no una conclusión que podamos extraer de una reseña. Lo interesante es que la preocupación tiene un dato verificable detrás: el aumento del ratio de deuda neta sobre patrimonio que acabamos de ver en las cuentas auditadas.
Por eso una nota de 4,7 dice menos de lo que parece. Puede convivir perfectamente con clientes satisfechos, retiradas que se pagan y un producto que sigue teniendo riesgo de crédito y de liquidez.
Algo parecido encontramos en Indemo, donde separamos las opiniones de los inversores del riesgo que realmente aparece en los documentos de la inversión. Las estrellas ayudan a saber cómo ha sido la experiencia de otros; el contrato sirve para saber qué puede ocurrir cuando esa experiencia deja de ser buena.
Fuentes
- Finantsinspektsioon, lista oficial de proveedores de servicios de crowdfunding, consultada el 2 de septiembre de 2026: https://www.fi.ee/en/investment-market/crowdfunding-service-provider/crowdfunding-service-providers
- Monefit Investments OÜ, Terms of Use of Monefit SmartSaver, versión 4.7, aplicable desde el 28 de abril de 2026: https://monefit.com/uploads/Terms_of_Use_4_7_EN_April282026_docx_bef0f13562.pdf
- Monefit SmartSaver, Transparency & Financial Performance, datos consultados el 2 de septiembre de 2026: https://monefit.com/en/transparency/
- Monefit SmartSaver, Lista de Precios vigente desde el 6 de enero de 2026: https://monefit.com/uploads/Smart_Saver_Price_List_ES_d9e01988e7.pdf
- Monefit SmartSaver Help Center, inversión mínima y máxima: https://help.monefit.com/es/articles/8979500-existe-una-cantidad-minima-que-pueda-invertir
- Monefit SmartSaver Help Center, riesgos y protección: https://help.monefit.com/en/articles/10230707-what-are-the-risks-associated-with-smartsaver
- Monefit SmartSaver Help Center, retiradas: https://help.monefit.com/en/articles/8974653-how-do-i-withdraw-funds-from-my-smartsaver-account
- Creditstar Group AS, Consolidated Annual Report 2025, auditado por KPMG Baltics: https://www.creditstar.com/files/creditstar_consolidated_annual_report_2025.pdf
- P2P Dash, datos agregados de carteras Monefit, consultados el 27 de agosto de 2026: https://p2pdash.com/platforms/monefit/
- Trustpilot, perfil de Monefit SmartSaver, consultado el 2 de septiembre de 2026: https://www.trustpilot.com/review/monefit.com
Fecha de última revisión
2 de septiembre de 2026.
Metodología
Contrastamos las condiciones contractuales y los registros públicos con las cifras que publica la propia plataforma y con opiniones de usuarios. Para la rentabilidad observada utilizamos la muestra externa de carteras importadas de P2P Dash; no la tratamos como representativa de todos los clientes de Monefit.
Las reseñas sirven aquí para localizar experiencias y problemas que se repiten. No las utilizamos para estimar qué porcentaje de inversores está satisfecho, tiene retrasos o ha sufrido una incidencia.
Aviso
Este artículo tiene carácter informativo y no constituye asesoramiento financiero. El autor no es asesor financiero registrado. Invertir conlleva riesgo de pérdida parcial o total del capital. Antes de tomar una decisión, revisa la documentación contractual vigente y, cuando proceda, los registros del supervisor correspondiente.
Este expediente no contiene enlaces de afiliación. No recibimos comisión de Monefit ni de Creditstar por registros o inversiones.