Mintos no es una estafa: es una empresa de inversión con licencia letona desde agosto de 2021, supervisada por Latvijas Banka e inscrita en la CNMV con el número 5208. Que sea fiable como intermediario no significa que nadie haya perdido dinero, y esa distinción falta en casi todas las opiniones sobre Mintos que circulan en español. Entre 2019 y 2026, más de una docena de compañías de préstamos dejaron de pagar a sus inversores, y desde marzo de 2026 hay un impago abierto de más de 60 millones de euros: el caso Nera Capital.
Este expediente reúne esos casos con nombre, fecha e importe, y añade las respuestas que Mintos nos ha enviado por escrito a tres preguntas que sus comunicados no aclaraban.
¿Es fiable Mintos? Qué supervisa la CNMV y qué no
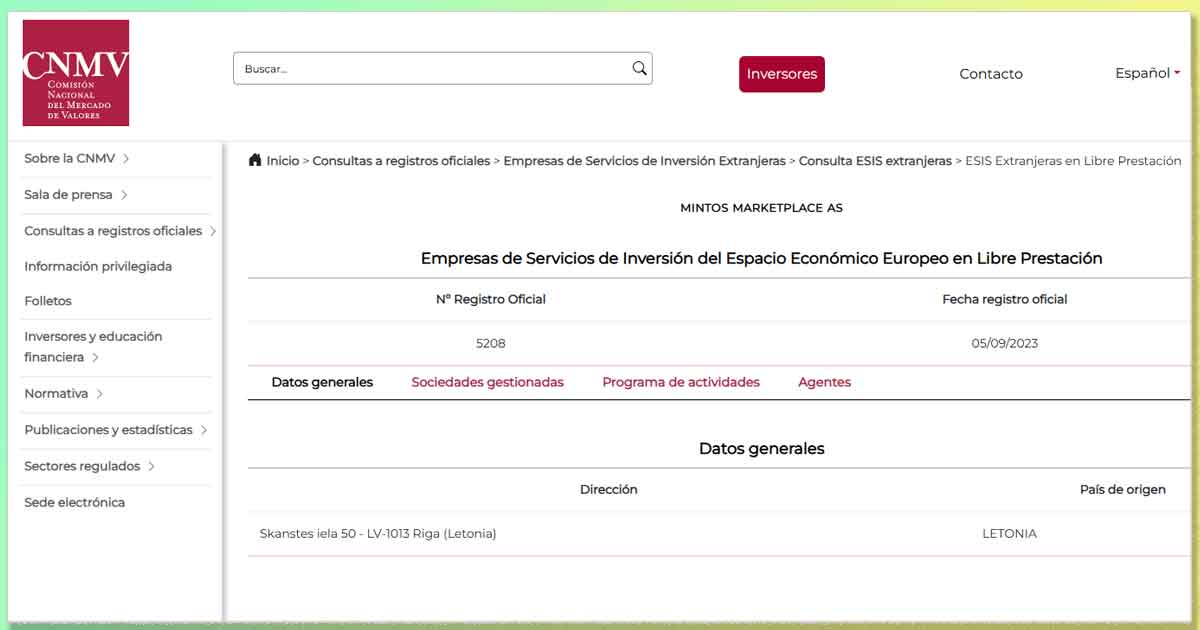
Mintos no figura en la CNMV como PSFP (plataforma de financiación participativa), ni como ESI española, ni como EAF. Aparece con el número 5208 en un registro distinto: el de empresas de servicios de inversión extranjeras en libre prestación de servicios, con alta el 5 de septiembre de 2023. Es un apunte de pasaporte comunitario, no una autorización española, y las dos versiones que circulan por las webs españolas son igual de engañosas.
La diferencia no es formal, y la propia ficha se desmarca: la CNMV advierte ahí que esos datos se los remiten las autoridades del Estado miembro de origen —Letonia— y que son ellas las responsables de que la información sea exacta (consultado el 4 de agosto de 2026). Quien autoriza y vigila a Mintos es Latvijas Banka, con la licencia número 06.06.08.719/534, de 17 de agosto de 2021. La protección tampoco viene del FOGAIN, sino del sistema letón de indemnización, con un máximo de 20.000 € por el fraude o la quiebra de Mintos. Más abajo verás por qué ese matiz decide quién paga cuando el que falla es el prestamista.
En el registro de sanciones de la CNMV, en su buscador de advertencias y en los tribunales españoles no aparece nada contra Mintos: la ausencia también es información. Sí conviene saber que la plataforma reconoce en su centro de ayuda que ninguna sociedad del grupo tiene licencia europea de financiación participativa, y que la licencia bancaria solicitada al BCE en febrero de 2026 es un trámite en curso, no una autorización concedida.
Afectados en Mintos: los originadores que dejaron de pagar
El riesgo de Mintos nunca ha estado en Mintos, sino en las compañías de préstamos que colocan su cartera en la plataforma: cuando una quiebra, el dinero queda atrapado en una recuperación que dura años. Estos son los principales casos de la primera oleada, según los informes de impago de la propia plataforma:
| Originador | Fecha e importe afectado |
| Aforti Finance (Polonia) | 07/08/2019 · 2.241.238 € |
| Rapido Finance (España) | 23/10/2019 · 425.522 € |
| Monego (Kosovo) | 06/12/2019 · 9.494.557 € |
| Finko AM / Varks (Armenia) | 25/03/2020 · 27.354.929 € |
| AlexCredit (Ucrania) | 28/03/2020 · 4.427.670 € |
| Akulaku (Indonesia) | 16/04/2020 · 20.769.625 € |
| Finko UA (Ucrania) | 21/08/2020 · 16.779.890 € |
De los 49.278.530 € afectados en ese bloque, la propia Mintos documentó la recuperación de 16.860.938 €: un 34,2 %, la referencia realista cuando alguien te hable de recuperaciones completas.
Rapido Finance era española: entró en concurso en enero de 2020 con una recuperación reportada del 0 %, lo que desmonta la idea de que el riesgo estaba solo en Armenia, Kosovo o Indonesia. En el mayor caso, Varks, re:think P2P documenta que en junio de 2024 seguían sin devolverse unos 10 millones. Monego enseña otra lección, más sutil:
Mintos declaró ese caso recuperado al 100 %. Un inversor afectado matiza que la cifra no es exacta: volvió el principal, mientras que los intereses impagados pasaron a deuda incobrable.
Hilo de recuperaciones documentado por ExploreP2P · consultado el 4 de agosto de 2026
Nera Capital en Mintos: el impago abierto de 2026
El 25 de marzo de 2026 se pararon los pagos de intereses de los Nera Notes, unos pagarés que financian litigios de consumo en el Reino Unido. Entre tu dinero y los deudores finales —despachos de abogados británicos— hay dos sociedades: Nera Capital Funding 2 DAC, que soporta los préstamos en su balance, y Nera Capital Ltd, que solo los administra. Mintos atribuye el bloqueo a una revisión de la Solicitors Regulation Authority sobre la solvencia de un grupo definido de despachos con alto volumen de reclamaciones, y precisa que no afecta al sector de la financiación de litigios en su conjunto.
| Fecha | Situación |
| 25/03/2026 | Se detienen los pagos de intereses |
| 20/05/2026 | Vence el primer tramo de principal y no se paga |
| 15/06/2026 | Term sheet «en fase final» de negociación |
| 29/06/2026 | Las partes trabajan en cerrar la reestructuración |
| 17/07/2026 | Sin términos concretos ni devoluciones |
| 04/08/2026 | Sin nueva actualización publicada |
Esa última fila importa porque el 29 de junio Mintos se comprometió a informar cada dos semanas como mínimo, aunque no hubiera novedades. Desde el 17 de julio han pasado dieciocho días.
En esa misma actualización hay un dato que no ha aparecido en ninguna reseña en español. Preguntada por cómo había podido pagar intereses si ningún caso se había resuelto, Mintos responde que Nera Capital Funding 2 DAC mantiene una reserva de liquidez y que los intereses se venían atendiendo principalmente con cargo a ella. La rentabilidad que cobrabas no procedía de litigios ganados, sino de un colchón que se agotó cuando los plazos judiciales se alargaron.
La del 17 de julio aporta el primer elemento favorable en meses: un tribunal británico ha permitido tramitar conjuntamente grupos grandes de reclamaciones similares en lugar de una por una, lo que debería acelerar las resoluciones. Todavía no se ha traducido en un euro devuelto, y en el foro los afectados llevan su propia contabilidad:
Un inversor resume el 6 de julio de 2026 que llevan quince semanas sin cobrar nada, señala que la sociedad vehículo que sostiene los pagarés declaraba menos de un millón de libras en caja frente a 59 millones adeudados en sus últimas cuentas depositadas, y contrasta esa cifra con los nuevos fondos que Nera Capital Ltd anuncia en LinkedIn.
Foro de la comunidad de Mintos · consultado el 4 de agosto de 2026
La garantía de recompra no es una garantía
El malentendido más caro de esta industria, y el caso Nera lo demuestra sin interpretar nada. La buyback obligation la asume el originador que emitió el préstamo, no un tercero ni un seguro, y se activa a los 60 días de retraso.
Aquí sí se ha activado. Mintos confirma que Nera Capital Funding 2 DAC está obligada a recomprar los préstamos afectados y que el importe pasa a pagos pendientes, sobre los que devenga interés. Y confirma también lo que la hace inútil en la práctica: la sociedad no tiene caja para ejecutarla hasta que lleguen los cobros de las reclamaciones. Durante esos primeros 60 días, además, no corre ningún interés de demora, porque el contrato no lo prevé.
Nera Capital Ltd, la sociedad visible del grupo, tampoco está obligada a sostener a Nera Capital Funding 2 DAC: gestiona las reclamaciones, no garantiza las devoluciones. Que el grupo anuncie operaciones en otros mercados no significa que ese dinero llegue a los pagarés de Mintos.
El seguro cubre otra cosa: la cobertura after-the-event paga las costas procesales y las de la parte contraria si un caso llega a juicio y se pierde, pero no responde ante la insolvencia de un despacho ni ante una intervención regulatoria como la de la SRA. Esketit, Robocash o Hive5 aplican el mismo modelo de recompra a nivel de originador: la garantía vale lo que valga el balance de quien la firma.
Qué responde Mintos: tres preguntas y tres respuestas
Trasladamos a la plataforma tres preguntas que sus comunicados no respondían. Giulia Meloni, responsable global de marca y comunicación de Mintos, contestó por escrito el 3 de agosto de 2026.
Sobre cuántos inversores españoles están afectados y por qué importe, responde que Mintos no publica desgloses por país, y que ese criterio se aplica por igual a todas las compañías prestamistas.
Sobre si el sistema letón de indemnización cubre este supuesto, la respuesta confirma lo que este expediente venía sosteniendo:
Mintos explica que el sistema letón que aplica la Directiva 97/9/CE protege frente al fallo de la propia empresa de inversión —insolvencia, quiebra o apropiación indebida de fondos de clientes— y no frente al riesgo de crédito de las inversiones subyacentes. Los retrasos de los Nera Notes responden, según la plataforma, al riesgo de crédito y de duración de unos activos de financiación de litigios que el inversor asume al suscribirlos, y quedan por tanto fuera del ámbito del sistema.
Respuesta de Giulia Meloni, Global Brand & Communications Lead de Mintos · 3 de agosto de 2026
Es decir: los 20.000 € del sistema letón no se activan aquí, y la vía de recuperación es la reestructuración en curso.
La tercera pregunta era si la ficha pública del prestamista mantuvo una clasificación distinta de la comunicada a los afectados, como señaló P2P Empire. La respuesta describe la práctica actual —la web pública muestra que hay pagos retrasados y cuánto llevan así, y el detalle por crédito queda para quien inicia sesión— sin confirmar ni desmentir la observación.
No hace falta que lo haga, porque Mintos ya lo reconoció por escrito el 15 de junio: un error interno de procesamiento cerró indebidamente un número limitado de préstamos y unos datos de reembolso incorrectos recibidos por API desde Nera Capital Funding 2 DAC hicieron figurar como pagados importes que debían seguir clasificados como retrasados. El 29 de junio añade que las inconsistencias entre series persisten y que trabajan en corregirlas.
Meloni remite como fuente autorizada a la página de actualizaciones de Nera. A 4 de agosto de 2026 esa dirección redirige a la pantalla de acceso: las entradas del 29 de junio y del 17 de julio solo son consultables con sesión iniciada, mientras que en el centro de ayuda público la última sobre Nera es la del 15 de junio.
Rentabilidad de Mintos: las cifras que no cuadran
Sobre el porcentaje de cartera atrapada en recuperación circulan tres números incompatibles: un 30,8 % según P2P Empire, en torno al 20 % según p2pscore.com y CrowdInform, y un 18,7 % según crowdindex. Miden denominadores distintos y ninguno es oficial, porque ese dato solo aparece dentro de las cuentas de usuario. Con la rentabilidad pasa algo parecido: la página de rendimiento histórico publica unos retornos netos anuales que descuentan las pérdidas estimadas por originadores suspendidos:
| Año | Rentabilidad neta |
| 2015-2019 | 11,0 % – 12,6 % |
| 2020 | 4,3 % |
| 2021 | 6,1 % |
| 2022 | -1,2 % |
| 2023 | 10,4 % |
| 2024 | 9,3 % |
La misma empresa, en su informe anual auditado de 2023, afirma que los inversores obtuvieron un retorno neto del 7,8 % en 2022, el año que la página de estadísticas cierra en -1,2 %. Ambas cifras son oficiales y ambas se llaman «rentabilidad neta»: la primera cuenta los intereses efectivamente cobrados, la segunda aplica además la provisión por recuperaciones estimadas. Si has leído un 7,8 % en un sitio y un número negativo en otro, te daban métricas distintas sin avisar.
El dato de 2025 sigue sin publicarse. Y la propia Mintos pierde dinero: 2.094.809 € en 2024 y 1.977.245 € en 2025, según sus cuentas auditadas por KPMG Baltics.
Impuestos de Mintos en España: el coste que nadie te cuenta
Mintos aplica una retención en origen del 25,5 % sobre los intereses de Notes y bonos fraccionados, que baja al 5 % en cuanto confirmas residencia fiscal en la UE y marcas la condición de inversor particular. Los rendimientos tributan aquí como capital mobiliario en el modelo 100, al 19 %-28 % según tu base del ahorro, y si tus activos en el extranjero superan los 50.000 € entra en juego el modelo 720. Hasta aquí, la guía fiscal de la plataforma.
Lo que esa guía no menciona lo documenta un inversor en el foro: para deducir el 5 % letón por doble imposición, Hacienda puede exigirte un certificado de la autoridad tributaria letona apostillado y traducido, con un coste estimado en torno a 400 € al año. Sobre una cartera de 5.000 € al 10 %, esos 400 € superan con holgura los 25 € que intentas recuperar. El papeleo solo compensa a partir de carteras grandes, y ese cálculo no aparece en ninguna reseña en español.
Fuentes
CNMV — Registro de ESI extranjeras en libre prestación, nº 5208
CNMV — Registro público de sanciones
Latvijas Banka — Registro de participantes del mercado financiero
Mintos — Actualización sobre Nera Notes del 13 de mayo de 2026
Mintos — Actualización sobre Nera Notes del 22 de mayo de 2026
Mintos — Actualización sobre Nera Notes del 2 de junio de 2026
Mintos — Actualización sobre Nera Notes del 15 de junio de 2026
Mintos — Actualizaciones sobre Nera Notes del 29 de junio y del 17 de julio de 2026, accesibles únicamente con sesión iniciada en la plataforma (consultadas el 4 de agosto de 2026)
Respuesta por escrito de Giulia Meloni, Global Brand & Communications Lead de Mintos, del 3 de agosto de 2026
Foro de la comunidad de Mintos — Hilo de afectados por Nera Capital
Mintos — Rendimiento histórico
Mintos — Informes anuales auditados
Mintos — Licencias del grupo
Mintos — Guía fiscal para residentes en España
ExploreP2P — Recuperaciones de préstamos impagados en Mintos
re:think P2P — Seguimiento de Varks y Nera Capital
P2P Empire — Análisis de Mintos
Rankia — Hilo «Mintos, crowdlending»
AEAT — Modelo 720
Fecha de última revisión
4 de agosto de 2026. Esta revisión incorpora la respuesta escrita de Mintos, las actualizaciones sobre Nera Notes del 29 de junio y del 17 de julio, y el reconocimiento de los errores de visualización de pagos. Las cifras de recuperación cambian: cuando las revisemos, cambiará esta fecha.
Las fuentes en inglés están resumidas con nuestras palabras y contrastadas con la información disponible en español, no traducidas. Puedes leer cómo trabajamos en Metodología, y quién escribe esto en Sobre mí.
Aviso
Este artículo tiene carácter informativo y no constituye asesoramiento financiero. El autor no es asesor financiero registrado. Invertir conlleva riesgo de pérdida total del capital. Antes de tomar cualquier decisión, consulta con un profesional autorizado y verifica el estado de la plataforma en el registro de la CNMV.
Este expediente no contiene enlaces de afiliación. Documentamos pérdidas de inversores y no monetizamos las plataformas sobre las que lo hacemos.