Crowmie capta dinero de particulares para instalaciones solares y baterías desde Valencia, y quien busca opiniones sobre Crowmie suele querer dos respuestas concretas: quién la supervisa y cuánto hace falta para entrar. La primera es que no figura en ningún registro de la CNMV. La segunda es que su inversión mínima ha pasado de 100 € en 2023 a 10.000 € o 20.000 € en 2026, según qué página de su propia web consultes el mismo día.
Este expediente reúne lo comprobable con fuente y fecha: cinco registros del supervisor español, los textos legales de la plataforma, las 72 reseñas visibles en Trustpilot, los dos hilos de Rankia donde se la menciona y la cobertura de prensa entre 2023 y 2026.
Qué es Crowmie y qué compra realmente el inversor
Crowmie financia instalaciones fotovoltaicas sobre cubiertas industriales y sistemas de almacenamiento con baterías. El dinero del inversor no compra los paneles: compra un contrato, y ese contrato no está publicado en ninguna página accesible de crowmie.com. Sus términos y condiciones describen la actividad como servicios de intermediación mediante tecnología blockchain, y el inversor recibe un token vinculado al proyecto, pero el clausulado que fija qué se cobra, cuándo y en qué orden solo aparece dentro de la plataforma, una vez registrado.
Sea cual sea su forma jurídica, tres cosas sí son comprobables desde fuera: no hay propiedad directa sobre el activo, no hay mercado regulado donde vender la posición y no hay cobertura del FOGAIN, que solo alcanza a clientes de entidades autorizadas por la CNMV.
Pablo Valverde, cofundador y director de marketing, definió el modelo como un club de inversión amparado por el artículo 35 de la Ley 6/2023 de los Mercados de Valores, con los contratos supervisados por una agencia de valores adscrita a la CNMV, en una entrevista en Plaza Podcast de octubre de 2025. No dijo cuál.
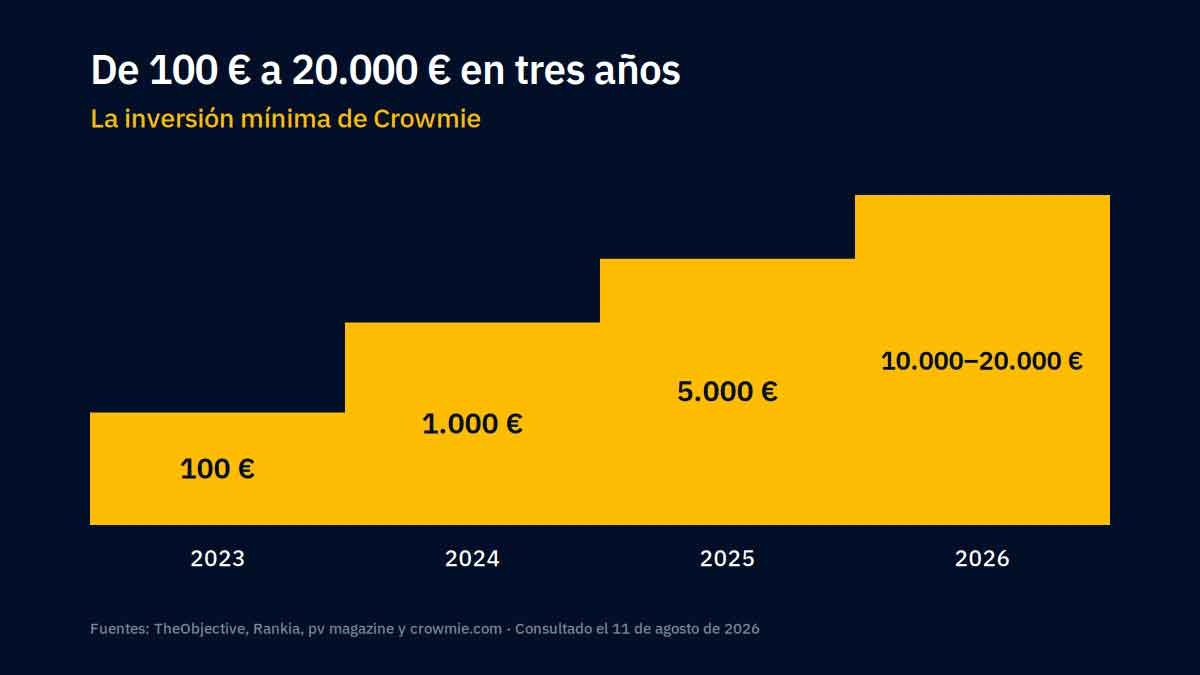
La inversión mínima ha pasado de 100 a 20.000 euros en tres años
El ticket de entrada se ha multiplicado por doscientos en tres años, mientras el discurso sobre democratizar la inversión en energías renovables sigue igual.
| Fecha y fuente | Inversión mínima |
| Agosto 2023, TheObjective | 100 € |
| Marzo 2024, la web citada en Rankia | 1.000 € |
| Mayo 2025, nota de prensa de la compañía | 5.000 € |
| Diciembre 2025, pv magazine | 5.000 € |
| Enero 2026, todocrowdlending | 5.000 € |
| Junio 2026, crowmie.com, guía de inversión | 10.000 € |
| Junio 2026, crowmie.com, comparativa | 20.000 € |
| 11 de agosto de 2026, crowmie.com, contacto | 10.000 € |
Las dos últimas cifras conviven en el mismo sitio web. En la comparativa de plataformas de inversión alternativa los 20.000 € aparecen repetidos tres veces, así que no parece una errata. En la página de contacto, consultada el 11 de agosto de 2026, el mínimo es de 10.000 €, y allí mismo el formulario pregunta si el usuario dispone de al menos esa cantidad mientras el desplegable siguiente ofrece un primer tramo que empieza en 5.000 €.
Los 5.000 € duraron año y medio: constan en la nota de prensa del 27 de mayo de 2025 y seguían vigentes el 1 de diciembre, cuando pv magazine cubrió la ampliación del proyecto alemán. El salto a cinco cifras ocurre en el primer semestre de 2026, sin anuncio público que hayamos localizado.
Crowmie no figura en ningún registro de la CNMV
Consultamos el 10 de agosto de 2026 los cinco registros donde podría aparecer una entidad de este perfil. En ninguno consta. En el listado nacional de proveedores de financiación participativa, con 27 inscripciones, hay un salto alfabético visible entre Crowdfunding Bizkaia y Crowpire. Tampoco aparece en el listado europeo de 48 proveedores que operan en España, ni en las advertencias sobre entidades no autorizadas, ni en la lista de otras entidades señaladas por reguladores extranjeros, ni entre los agentes de empresas de asesoramiento financiero.
Conviene decir las dos cosas: no está autorizada y tampoco está señalada. Lo relevante no es la ausencia en sí, sino que existe un camino regulatorio abierto para este negocio exacto y otras compañías del sector lo han recorrido.
| Plataforma | Situación en el registro de la CNMV |
| Fundeen Platform, S.L. | PSFP nacional nº 3, desde diciembre de 2022 |
| Flobers Crowdfunding Spain PFP, S.L. | PSFP nacional nº 22, desde abril de 2024 |
| Enerfip SAS (Francia) | PSFP europeo nº 7, desde enero de 2023 |
| Ener2Crowd S.r.l. (Italia) | PSFP europeo nº 14, desde diciembre de 2023 |
| Zonnepanelendelen B.V. (Países Bajos) | PSFP europeo nº 25, desde febrero de 2024 |
| Power Parity, S.A. (Portugal) | PSFP europeo nº 26, desde febrero de 2024 |
| Green Crowd Limited (Irlanda) | PSFP europeo nº 40, desde enero de 2025 |
| Crowmie | No consta, a 10 de agosto de 2026 |
Esa diferencia no se percibe desde fuera. En un hilo de Rankia del 4 de junio de 2025, un inversor menciona Crowmie y Enerfip en la misma frase como ejemplos de lo mismo. Enerfip es el número 7 del registro europeo. Estaba comparando dos figuras jurídicas distintas sin saberlo, la misma confusión que documentamos al analizar qué cubre exactamente la CNMV en el caso de Urbanitae.
Qué dicen los textos legales de Crowmie sobre quién la supervisa
Revisamos el 11 de agosto de 2026 los textos legales publicados en crowmie.com. Ninguno menciona a la CNMV, ni nombra a la agencia de valores a la que aludió Valverde, ni describe el contrato de inversión.
Los términos y condiciones, actualizados el 4 de febrero de 2026, regulan el uso del sitio y de la aplicación. Describen la actividad como servicios de intermediación mediante tecnología blockchain y advierten de que la plataforma se proporciona tal cual, sin garantía de ningún tipo. No hay una sola cláusula sobre el préstamo participativo, el reparto de ingresos ni el orden de cobro si la sociedad del proyecto no paga.
El aviso legal identifica a Crowmie Renovable, S.L., NIF B-09771056, inscrita en el Registro Mercantil de Valencia, tomo 11126, folio 197, sección 8, hoja V 202946. Su última actualización es del 20 de junio de 2023, anterior a todos los cambios de ticket mínimo, y su apartado de protección de datos enlaza a la política de privacidad de biosmartdata.eu, un dominio de otra compañía. Ambos textos están marcados como no indexables. Se suman dos discrepancias menores: el domicilio social que consta ahí, en la calle Ribera 1, no coincide con el del pie de página, en Gran Vía del Marqués del Turia 39; y los términos y condiciones llaman a la titular Crowmie Renovables, en plural, frente al Crowmie Renovable del registro.
El pie de página sí es explícito en lo esencial: declara que la sociedad no es un intermediario bursátil ni un asesor de inversiones registrado. Es lo contrario de lo que hace una plataforma inscrita, obligada a publicar un documento de datos fundamentales por proyecto. En el expediente sobre la rentabilidad de Indemo según su folleto pudimos contrastar las cifras publicitadas con un folleto base registrado ante un supervisor. Aquí no existe documento equivalente.
Los dos registros de la compañía se aprecian mejor juntos. Su nota de prensa de mayo de 2025 sostiene que invertir en renovables a través de Crowmie destaca por su estabilidad, accesibilidad y bajo riesgo. Sus textos legales, en el mismo dominio, dicen que no es asesor registrado y que nada se garantiza. Ninguna afirmación es falsa por separado. La segunda es la que rige si algo va mal.
Las garantías cambian según el proyecto
La página de garantías, actualizada el 29 de julio de 2026, las presenta como un sello de la casa: contratos PPA, EPC y O&M, seguros, aval bancario de seis meses de facturación, derechos de superficie y garantía técnica de la batería durante diez años. Llega a afirmar que los puntos de conexión alternativos aseguran continuidad operativa en cualquier circunstancia.
Las fuentes datadas describen otra cosa: condiciones negociadas proyecto a proyecto.
| Fecha y fuente | Garantía indicada |
| Agosto 2023, TheObjective | Aval de tres a seis mensualidades |
| Marzo 2024, la web citada en Rankia | Cubierta durante 25 años y aval de seis meses |
| 2025, Portfolio 4, Capital-Riesgo | Superficie a 20 años y aval de doce meses |
| Julio 2026, crowmie.com | Aval bancario de seis meses |
Ninguna fuente contradice a las otras: describen operaciones distintas. Pero entre un aval de seis meses y uno de doce hay dos perfiles de riesgo bajo la misma marca, y quien lee la página general no sabe cuál le corresponde hasta que firma.
Las cifras publicadas no coinciden entre sí
La rentabilidad anunciada se ha duplicado en tres años sin que el precio de la energía haya hecho nada parecido. En 2023 la compañía hablaba de una TIR del 7,5 % al 8,5 %, y en paralelo de un retorno anual del 15,2 % que sumaba amortización más interés, es decir, incluía la devolución del propio dinero del inversor. En 2026 sitúa la rentabilidad entre el 9,5 % y el 12 %, y el proyecto alemán de Stukenbrock se ofreció con un 15,23 % que pasó al 17,07 % tras su ampliación.
El volumen tiene una referencia datada. En mayo de 2025 la compañía comunicaba haber canalizado más de 7 millones de euros y preveía alcanzar 25 millones en activos gestionados durante el segundo semestre de ese año. En marzo de 2026, nueve meses después del plazo anunciado, El Economista situaba los proyectos apoyados en 20 millones, y la web hablaba en junio de 22 millones. La previsión no se cumplió en el plazo comunicado.
El recuento de proyectos depende del denominador: los más de 150 que menciona la web son instalaciones individuales, mientras otras fuentes cuentan carteras, ya que el quinto portfolio agrupa once instalaciones y el cuarto, nueve. Ambas cuentas pueden ser correctas y medir cosas distintas, pero la web no aclara cuál usa.
Con los inversores, las cifras encajan con un crecimiento rápido: casi 600 de 35 países en mayo de 2025 y más de 800 en octubre, según Valverde. Llama la atención la comparación con un solo proyecto, porque Stukenbrock reunió cerca de 770 inversores, casi el tamaño de toda la base declarada cinco meses antes.
Opiniones de Crowmie en Trustpilot: qué muestra la muestra
El 11 de agosto de 2026 el contador de su ficha en Trustpilot marcaba 75 reseñas y un TrustScore de 4,7. Recogimos las 72 visibles en las cuatro páginas del listado: 64 de cinco estrellas, cuatro de cuatro, una de tres y tres de una estrella.
Más informativa que la nota media es la distribución en el tiempo. Cinco tandas concentran más de dos tercios del total: trece reseñas entre el 9 y el 12 de febrero de 2024, diez en la segunda quincena de abril de 2025, diez los días 23 y 24 de diciembre de 2025, diez en la segunda mitad de marzo de 2026 y ocho a primeros de mayo de 2026.
La explicación no es misteriosa y Trustpilot la etiqueta: son campañas de invitación, una práctica habitual y permitida. De las veinte reseñas más recientes, doce figuran como invitadas y ocho como orgánicas. El efecto sobre quien lee sigue siendo real, porque una nota construida sobre invitaciones periódicas mide sobre todo a quienes la empresa decidió invitar y cuándo. En septiembre de 2024 un usuario publicó una reseña de una estrella cuestionando aquella concentración de febrero, y no obtuvo respuesta. Las réplicas de la compañía llegan igualmente por tandas: veintidós se publicaron el 26 de marzo de 2026, entre las 12:00 y las 12:22.
Los dos retrasos documentados
Las tres reseñas de una estrella son las únicas que describen resultados en lugar de impresiones, y dos cuentan la misma historia con proyectos distintos.
El 3 de marzo de 2026, un inversor explica que su aportación estaba prevista para octubre, que le pidieron adelantarla a agosto y que aceptó entendiendo que el calendario se mantenía. El proyecto se aplazó cuatro meses y, llegada la nueva fecha, otros cuatro. Su capital quedó inmovilizado cerca de un año sin que la obra empezara. Sí le ofrecieron retirar el dinero, matiza, pero no es una decisión fácil cuando la comunicación sugiere que el arranque es inminente.
Fuente: Trustpilot, reseña del 3 de marzo de 2026, consultada el 11 de agosto de 2026.
Crowmie respondió el 26 de marzo de 2026. Atribuye el desajuste a tramitaciones administrativas, coordinación de proveedores y condiciones de mercado, sostiene que ha sido puntual en ese proyecto concreto y afirma que el resto de su cartera está en operación y generando rendimientos con normalidad.
Cuatro meses después, el 27 de julio de 2026, otro inversor describe un caso distinto con el mismo desenlace: el proyecto de Alemania, cuyo inicio estaba previsto para agosto y acumulaba ya casi un año de demora. Cuenta que dejó pasar otras oportunidades confiando en un arranque inminente, que la compensación ofrecida en intereses queda lejos de la rentabilidad perdida y que se perfila otro retraso. Precisa también que sus demás proyectos pagan según lo previsto y que la atención al cliente le parece inmejorable. Esa reseña no ha recibido respuesta.
Conviene ponerlas junto a la promesa de liquidez, porque las preguntas frecuentes afirman que el inversor siempre podrá recuperar su dinero cuando lo necesite, mediante el mercado entre inversores o un fondo propio de liquidez con salida inmediata. Los dos casos documentados describen capital parado durante un año. Sobre el proyecto alemán, El Economista informó el 31 de marzo de 2026 de que Stukenbrock había cerrado su financiación con 8,14 millones de euros y de que la operación comercial se preveía a partir de julio de 2026.
Lo que nadie ha respondido en Rankia
El único hilo dedicado a Crowmie en Rankia tiene ocho respuestas y una estructura que se explica sola. El 6 de marzo de 2024 un usuario pregunta por el proyecto Álvarez Camacho. Al día siguiente, otro le responde con la advertencia más precisa de todo el expediente:
Recuerda que en este tipo de inversiones no existe ninguna garantía salvo la que ofrece la propia empresa, y esa empresa puede desaparecer en un momento dado.
Fuente: Rankia, mensaje del 7 de marzo de 2024, consultado el 11 de agosto de 2026.
Lo demás es silencio. El 13 de agosto de 2024 un tercer usuario pregunta al primero cómo le salió la operación, y nadie contesta. El 6 de agosto de 2026, casi dos años después, otro pregunta lo mismo. Tampoco. Con más de 800 inversores declarados y 75 reseñas en Trustpilot, no hemos localizado un solo testimonio público de rentabilidad ya cobrada fuera de los canales de la compañía.
Qué se publica sobre Crowmie fuera de Trustpilot
La búsqueda de opiniones independientes devuelve poco. Todocrowdlending publica una reseña favorable que incluye, dentro del propio texto, una recomendación comercial de otra plataforma. Victifin la clasificó el 18 de julio de 2026 en su categoría de zona gris financiera, no entre los chiringuitos: sigue una plantilla que aplica a varias empresas y se limita a recomendar cautela ante los anuncios que prometen más de un 9,5 % anual. Existe además una búsqueda recurrente que asocia Crowmie con Forocoches; a 11 de agosto de 2026 no hemos encontrado ningún hilo allí sobre la plataforma.
Circula también una búsqueda que la relaciona con JuicyFields. No hemos encontrado ninguna vinculación documentada: ni equipo común, ni estructura societaria compartida, ni red de afiliación coincidente. JuicyFields sí figura en la lista de entidades señaladas de la CNMV; Crowmie no. La asociación parece deberse al parecido del discurso comercial, tokenización de activos reales y rentas periódicas, y no a un hecho comprobable.
Crowmie Renovable, S.L.: qué consta en los registros públicos
El único documento oficial que localizamos sobre la estructura societaria es el anuncio BORME-C-2024-1522, del 23 de abril de 2024. Recoge que el 4 de abril de 2024 el socio único de Crowmie Asset Management, S.L.U., que es la sociedad Crowmie Renovable, S.L. representada por Fernando Dávila-Ponce de León Gámez, acordó transformarla en sociedad anónima unipersonal, elevar el capital a 60.000 € y ampliar el objeto social con la producción de energía eléctrica. Dávila figura como consejero delegado en las notas de prensa de la compañía, junto a Valverde y Joshua Cleveland como cofundadores. El anuncio recuerda además, expresamente, que tanto los socios como los acreedores tienen derecho a obtener el texto íntegro del acuerdo y del balance de transformación.
La posición de Crowmie
Crowmie ha respondido públicamente a una parte de lo anterior: Valverde explicó el encaje legal en Plaza Podcast en octubre de 2025, y la compañía contestó en Trustpilot el 26 de marzo de 2026 al caso de retraso descrito más arriba. Ambas respuestas están recogidas y enlazadas aquí.
Quedan preguntas que sus canales públicos no responden. Las hemos remitido a info@crowmie.com, la dirección que la propia sociedad designa en su aviso legal para consultas y reclamaciones, con el compromiso de contestar en un plazo máximo de un mes:
- Qué agencia de valores adscrita a la CNMV supervisa los contratos, y por qué no se identifica en ningún texto público.
- Cuál es hoy la inversión mínima real y por qué su web ofrece dos cifras distintas.
- Cuántos inversores y cuánto capital acumulado hay a día de hoy, y si se alcanzó la previsión de 25 millones.
- Si el fondo de liquidez ha atendido salidas inmediatas durante los retrasos descritos por los inversores.
- Qué explica el paso de una TIR del 7,5 % al 8,5 % en 2023 a rangos del 9,5 % al 12 % en 2026.
Publicaremos su respuesta íntegra en cuanto la recibamos, con la fecha de recepción. Si no llega, lo haremos constar aquí igualmente.
Fuentes
CNMV, listado nacional de proveedores de servicios de financiación participativa, consultado el 10 de agosto de 2026: cnmv.es
CNMV, listado de proveedores europeos que prestan servicios en España, consultado el 10 de agosto de 2026: cnmv.es
CNMV, advertencias sobre entidades no autorizadas, consultado el 10 de agosto de 2026: cnmv.es
BORME-C-2024-1522, «BORME» núm. 79, de 23 de abril de 2024: boe.es
Crowmie, aviso legal, términos y condiciones, garantías y página de contacto, consultados el 11 de agosto de 2026: aviso legal, términos y condiciones, garantías, contacto
Nota de prensa distribuida por Crowmie el 27 de mayo de 2025, publicada en pv magazine España y retirada después de ese medio. Copia archivada el 9 de diciembre de 2025: web.archive.org
pv magazine España, ampliación del proyecto BESS en Alemania, 1 de diciembre de 2025: pv-magazine.es
El Economista, cierre de financiación del proyecto Stukenbrock, 31 de marzo de 2026: eleconomista.es
Plaza Podcast, Valencia Plaza, entrevista a Pablo Valverde, octubre de 2025: valenciaplaza.com
TheObjective, 25 de agosto de 2023: theobjective.com
Capital-Riesgo, dos nuevos proyectos por 3,28 millones de euros: capital-riesgo.es
Energética21, quinto portfolio solar: energetica21.com
Trustpilot, ficha de crowmie.com, 72 reseñas visibles recogidas el 11 de agosto de 2026: es.trustpilot.com
Rankia, hilo sobre Crowmie y hilo sobre plataformas de financiación participativa sostenibles, consultados el 11 de agosto de 2026: hilo Crowmie, hilo ESG
Fecha de última revisión
11 de agosto de 2026. Las consultas a los registros de la CNMV se realizaron el 10 de agosto de 2026 y el resto de comprobaciones el 11 de agosto de 2026.
Metodología
Este expediente sigue el método descrito en nuestra página de metodología: cada cifra procede de una fuente identificada con enlace y fecha, las citas remiten al mensaje concreto y no al foro, y las discrepancias entre fuentes se explican en lugar de resolverse eligiendo una. Aplicamos el mismo criterio en los expedientes sobre los impagos de Mintos y la rentabilidad declarada de Indemo.
Aviso
Este artículo tiene carácter informativo y no constituye asesoramiento financiero. El autor no es asesor financiero registrado. Invertir conlleva riesgo de pérdida total del capital. Antes de tomar cualquier decisión, consulta con un profesional autorizado y verifica el estado de la plataforma en el registro de la CNMV.
Este expediente no contiene enlaces de afiliación. Documentamos pérdidas de inversores y no monetizamos las plataformas sobre las que lo hacemos.